从秩序维护到价值经营 物业服务企业走向物业资产管理的路径研究
一、问题的提出
长期以来,我国物业服务企业的核心职能集中在秩序维护、清洁绿化、设施设备运行与客户服务等基础服务层面,盈利模式以包干制或酬金制物业费为主,利润空间有限且同质化竞争严重。随着房地产市场从增量开发转向存量运营,业主与投资者对不动产保值增值的关注持续上升,单纯的“管物”已难以满足市场需求。物业服务企业向物业资产管理(Property Asset Management)延伸,既是行业价值重构的内在要求,也是企业突破增长瓶颈的现实选择。
二、物业资产管理的概念辨析
物业资产管理是指以不动产资产为对象,围绕资产收益、成本、风险与价值展开的系统性管理活动,其目标函数是资产全生命周期价值最大化,而非单纯的 service-level 达标。它与传统物业管理的差异可归纳为三个层面:
- 目标差异:传统物业管理追求服务品质与费用平衡;资产管理追求净运营收益(NOI)与资产估值提升。
- 周期差异:传统物业管理聚焦运营期;资产管理覆盖投、融、建、管、退全生命周期。
- 能力差异:传统物业管理依赖标准化流程与人力密集;资产管理依赖财务分析、市场研判、资本运作与数据决策。
基于此,物业服务企业向资产管理转型并非服务范围的简单扩展,而是核心能力体系的重构。
三、转型的现实困境
(一)能力壁垒:财务与资本能力不足
多数物业服务企业长期以服务费为收入来源,缺乏资产估值、现金流测算、投资回报分析等专业能力,难以对资产经营作出科学决策。部分企业缺乏资本市场运作经验,对REITs(基础设施领域不动产投资信托基金)、CMBS(商业房地产抵押贷款支持证券)等工具的运用尚不成熟。
(二)数据壁垒:资产数据分散、整合不足
资产管理决策依赖租金水平、空置率、能耗、维护成本等多维数据的连续采集与分析。当前大量企业的信息系统以收费管理和报修工单为主,资产运营数据与财务数据、空间数据未能打通,难以支撑精细化定价与资产对标。
(三)边界壁垒:服务边界与责任划分不清
在业主自治与委托管理的框架下,物业服务企业对资产处置、租赁决策、改造投入等事项缺乏权限,资产管理职能的落地需要与业主方重新界定权责边界,形成以经营目标为导向的委托关系。
(四)组织壁垒:人才结构与激励机制不匹配
资产管理需要复合型人才,而现有团队以工程、秩序、客服为主。绩效考核若仍以服务满意度为核心指标,将难以引导组织向收益与价值导向转变。
四、转型路径设计
(一)分阶段演进:从服务管理到资产经营的“三步走”
第一阶段为运营提升:以设施设备全生命周期管理为核心,通过预防性维护压低故障率与能耗成本,提升服务标准化水平,实现资产基础运营成本的优化。第二阶段为经营拓展:延伸至租赁代理、空间运营(如公共区域商业化、停车资源运营)、招商顾问等业务,形成物业费之外的第二收入曲线,并积累市场租金与运营数据。第三阶段为资产规划管理:以资产估值与收益提升为目标,参与资本性改造决策、持有型物业的运营策划,探索REITs等退出路径,真正进入资产管理的话语体系。
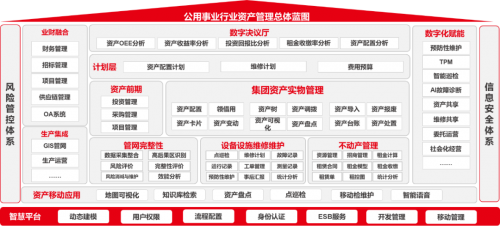
(二)能力建设:构建资产管理的五大能力模块
- 财务与资本能力:建立资产维度核算体系,推行设备设施的全生命周期成本(LCC)管理,培养具备投资测算与财务建模基础的核心团队。
- 市场研判能力:围绕写字楼、商业、产业园区、长租公寓等业态建立租金数据库与市场租赁定价模型。
- 数据治理能力:打通PFM(物业管理系统)、收费系统、能耗系统与财务系统,建设资产管理的数据底座,持续关注基于数据的能耗与环境、社会、治理分析在资产运营中的应用。
- 改造管理能力:建立小型改造项目的投资回报筛选机制,规范立项、结算、评价流程。
- 客户与生态协同能力:强化与业主方、招商租赁机构的配合关系,借助外部专业机构抵消自有能力短板。
(三)组织保障:调整组织结构与激励约束机制
在组织架构上,设立资产管理或资产运营事业部,将基础服务团队与资产经营团队分线管理,避免考核目标冲突。在激励机制上,以NOI改善、租赁效率与客户留存等资产运营衡量与多元化收入贡献作为差异化考核维度,弱化一味以满意度为主的单维评价。人才能上应实行“内培+外引”并行机制,鼓励工程管理人员向愿意公共数据分析的方向发展。
(四)业务模式:构建分层服务合同体系
按权责与深度阶梯设置服务合同:基础物业服务合同对应秩序与环境;专项资产运营服务合同对应租赁、招商与公共区域经营,以收益提成作为计价基础;资产咨询合同对应市场定位、改造评估与退出方案输出。分层设置有助于客户按资产目标选择合作深度,也有助于企业构建项目风险匹配的评价模型。
五、可行的阶段性评价指标构建
转型评价不仅要为企业内部考核提供支点,也要反映资产管理的价值导向。可建立包含:基础运行成本对全部经营成本的降低率、物业导向能耗强度的下降、多余增加有价值、租金增长率与空置率的改善,以及对REITs发展而言更为可行也更依靠专业的判断与使用语境建设。真实可靠的指标发展原则是具备可核查数据的可比性覆盖。
六、
物业服务企业走向物业资产管理的发展方向不可逆转,但核心论点仍需精细运营:这不是简单的业务范围扩大,而是核心能力与组织体系的核心重构。现实更关键是,先要通过选择业务基础清晰、专业能力和物业产权支持路径合理的制度构建逐步搭建,至少也进不到最难阶段的存量空间运维阶段。毕竟物业服务企业有一个无其他人需要改变的变化要点:能在自己门店和场地经营的事情先行夯实能力。上述的拓展路径可以分为中低服务层与自身体系的检查条件同步归属性驱动构成通过发展路径保证渐进性与相互之间的信任依附源配置发展实践与研究。唯有确立价值经营逻辑,渐进突破服务边界,转资产管理成为可能。